· Views 2,293
汇通财经APP讯——10月8日周四,现货黄金在前一交易日触及近两个月低位后出现企稳迹象,但宏观定价环境仍由高收益率、油价抬升与政策预期共同主导。当前现货黄金围绕4120美元/盎司波动,日内动能不大。与此同时,布伦特原油升至104美元/桶上方,美国10年期国债收益率在5.30%附近,黄金市场面对的核心矛盾并非单一避险需求,而是风险溢价与实际利率之间的再平衡。
油价走高对黄金的影响并非线性利多。能源价格上升会推高通胀补偿,但如果市场同时认为美联储需要维持更紧的金融条件,名义收益率和实际收益率可能同步处于高位。10月7日官方收益率曲线显示,美国10年期国债收益率为5.28%,10年期实际收益率为2.92%,两项数据都意味着无息黄金面临较高机会成本。10月8日油价进一步走高,布伦特原油升至104美元/桶,美国原油接近92美元/桶,能源冲击因此继续通过通胀预期和利率预期影响贵金属估值。
值得注意的是,10月7日2年期美债收益率为4.77%,10年期为5.28%,期限利差约51个基点,显示长端定价并不只是对下一次利率会议的映射,期限溢价、通胀补偿与债券供给同样在发挥作用。名义10年期收益率5.28%与实际10年期收益率2.92%的差值约为2.36个百分点,这说明当前黄金面对的不只是通胀预期,而是较高实际折现率本身。
9月会议纪要显示,美联储已将联邦基金利率目标区间提高至3.75%至4.00%,但后续政策讨论仍强调通胀风险、金融条件与数据变化。当前市场定价更倾向于10月会议暂不调整利率,维持不变的概率约82%,而12月再度加息的概率约86%。美联储副主席菲利普·杰斐逊近期表示,未来政策调整需要结合数据趋势、经济前景和风险平衡判断,并指出形成判断可能需要更多时间。这种表态的关键含义在于,美联储并未向市场提供连续加息或迅速转向宽松的确定路径,黄金因此需要同时消化高实际利率与政策不确定性。
近期中东地区冲突和航运安全风险推高能源市场风险溢价,理论上会增加黄金的防御属性需求。但本轮冲击同时推升油价和长期债券收益率,使传统的避险逻辑出现明显分化。对黄金而言,风险事件本身并不是唯一变量,更重要的是市场如何解释其宏观后果。若冲突风险首先被定价为供应受限和通胀压力,利率端的折现效应会更突出;若风险主要表现为增长和金融稳定担忧,则黄金的避险属性更容易被重新强调。当前两条定价链同时存在,因此盘中出现快速下探后回收,并不意味着宏观矛盾已经解决。
从微观结构看,前一交易日跌破短期参考区域后迅速回收,也符合流动性集中时的典型特征:当止损指令与程序化卖盘在相近价格区间集中触发,短时成交会放大价格位移;若后续缺乏新的宏观催化,价格又可能快速回到原有波动区间。
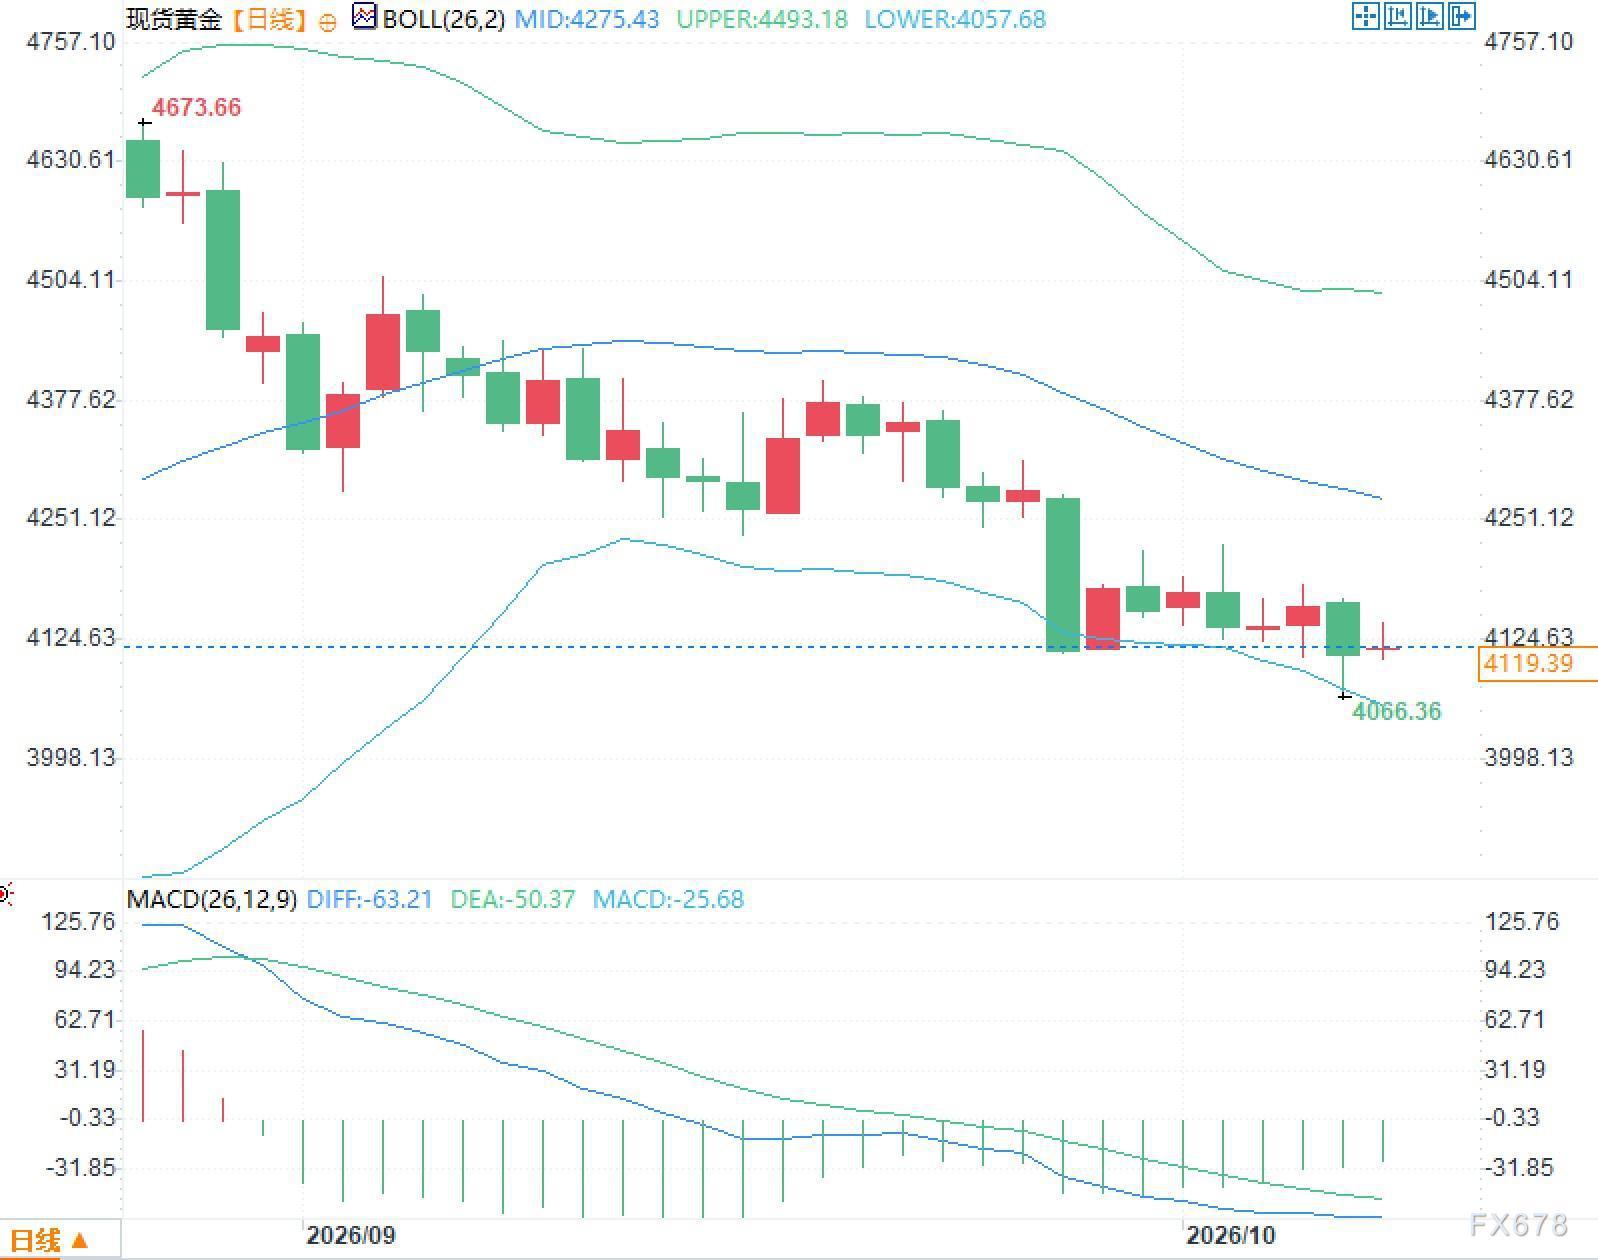
日线图中,布林带中轨约4275,价格位于中轨下方并靠近下轨区域,近期波动率维持在较高水平。MACD方面,DIFF约为-63,DEA约为-50,柱体仍处负值区,反映中期动量尚未回到中性状态;但最近柱体绝对值较此前阶段有所收敛,说明短线单边动量出现减弱。
问题一:现货黄金为何在冲突风险升温时仍承受压力?
答:避险需求只是定价因子之一。当前油价上涨同步强化通胀补偿和高利率预期,实际收益率维持高位,黄金作为无息资产的持有成本上升,因此避险买盘与利率压力可能同时存在。
问题二:美联储暂缓继续加息,是否意味着黄金压力消失?
答:并不等同。市场更关注实际利率、期限溢价和美元资金价格,而非单次会议结果。即便短端利率暂稳,只要长端收益率和实际收益率偏高,黄金估值仍会受到较强约束。
高油价重新抬升黄金的利率约束
油价走高对黄金的影响并非线性利多。能源价格上升会推高通胀补偿,但如果市场同时认为美联储需要维持更紧的金融条件,名义收益率和实际收益率可能同步处于高位。10月7日官方收益率曲线显示,美国10年期国债收益率为5.28%,10年期实际收益率为2.92%,两项数据都意味着无息黄金面临较高机会成本。10月8日油价进一步走高,布伦特原油升至104美元/桶,美国原油接近92美元/桶,能源冲击因此继续通过通胀预期和利率预期影响贵金属估值。
值得注意的是,10月7日2年期美债收益率为4.77%,10年期为5.28%,期限利差约51个基点,显示长端定价并不只是对下一次利率会议的映射,期限溢价、通胀补偿与债券供给同样在发挥作用。名义10年期收益率5.28%与实际10年期收益率2.92%的差值约为2.36个百分点,这说明当前黄金面对的不只是通胀预期,而是较高实际折现率本身。
美联储并未给出单一政策路径
9月会议纪要显示,美联储已将联邦基金利率目标区间提高至3.75%至4.00%,但后续政策讨论仍强调通胀风险、金融条件与数据变化。当前市场定价更倾向于10月会议暂不调整利率,维持不变的概率约82%,而12月再度加息的概率约86%。美联储副主席菲利普·杰斐逊近期表示,未来政策调整需要结合数据趋势、经济前景和风险平衡判断,并指出形成判断可能需要更多时间。这种表态的关键含义在于,美联储并未向市场提供连续加息或迅速转向宽松的确定路径,黄金因此需要同时消化高实际利率与政策不确定性。
避险溢价与利率折现正在相互抵消
近期中东地区冲突和航运安全风险推高能源市场风险溢价,理论上会增加黄金的防御属性需求。但本轮冲击同时推升油价和长期债券收益率,使传统的避险逻辑出现明显分化。对黄金而言,风险事件本身并不是唯一变量,更重要的是市场如何解释其宏观后果。若冲突风险首先被定价为供应受限和通胀压力,利率端的折现效应会更突出;若风险主要表现为增长和金融稳定担忧,则黄金的避险属性更容易被重新强调。当前两条定价链同时存在,因此盘中出现快速下探后回收,并不意味着宏观矛盾已经解决。
从微观结构看,前一交易日跌破短期参考区域后迅速回收,也符合流动性集中时的典型特征:当止损指令与程序化卖盘在相近价格区间集中触发,短时成交会放大价格位移;若后续缺乏新的宏观催化,价格又可能快速回到原有波动区间。
日线指标显示高波动与弱动量并存
日线图中,布林带中轨约4275,价格位于中轨下方并靠近下轨区域,近期波动率维持在较高水平。MACD方面,DIFF约为-63,DEA约为-50,柱体仍处负值区,反映中期动量尚未回到中性状态;但最近柱体绝对值较此前阶段有所收敛,说明短线单边动量出现减弱。
常见问题解答
问题一:现货黄金为何在冲突风险升温时仍承受压力?
答:避险需求只是定价因子之一。当前油价上涨同步强化通胀补偿和高利率预期,实际收益率维持高位,黄金作为无息资产的持有成本上升,因此避险买盘与利率压力可能同时存在。
问题二:美联储暂缓继续加息,是否意味着黄金压力消失?
答:并不等同。市场更关注实际利率、期限溢价和美元资金价格,而非单次会议结果。即便短端利率暂稳,只要长端收益率和实际收益率偏高,黄金估值仍会受到较强约束。
Được in lại từ 汇通网, bản quyền được giữ lại bởi tác giả gốc.
Tuyên bố miễn trừ trách nhiệm: Quan điểm được trình bày hoàn toàn là của tác giả và không đại diện cho quan điểm chính thức của Followme. Followme không chịu trách nhiệm về tính chính xác, đầy đủ hoặc độ tin cậy của thông tin được cung cấp và không chịu trách nhiệm cho bất kỳ hành động nào được thực hiện dựa trên nội dung, trừ khi được nêu rõ bằng văn bản.
Bạn thích bài viết này? Hãy thể hiện sự cảm kích của bạn bằng cách gửi tiền boa cho tác giả.
 Chưa có bình luận nào. Hãy là người đầu tiên chia sẻ ý kiến của bạn.