

澳洲儲備銀行今年第四度加息,為多數主要央行收緊政策的9月畫上句號。中東衝突推動布蘭特原油價格於9月中旬升至每桶106美元(9月30日報96.49美元),備受市場關注,但另有兩項因素同樣左右各央行的決定,一是通脹在各地經濟中擴散的程度,二是聯儲局收緊政策對其他貨幣造成的壓力。市場將本月的發展解讀為利率將在不引發經濟衰退的情況下維持高位更長時間,但若經濟增長放緩幅度較預期大,這種判斷的容錯空間有限。
各央行議息時序
新西蘭儲備銀行率先行動,於9月2日將官方現金利率上調25個基點至2.75%,歐洲央行則於9月10日加息。歐洲央行將三項主要利率各上調25個基點,存款便利利率升至2.50%,為今年第二次加息。兩者均在聯儲局之前出手,反映的是各自的通脹前景。
聯儲局於9月16日採取行動,一致決定將聯邦基金利率目標區間上調至3.75%至4.00%,為2023年以來首次加息。由於美元及美國國債決定全球融資成本,此舉令尚未收緊政策的央行在美債收益率上升之際,按兵不動的空間進一步收窄。
澳洲儲備銀行最後於9月29日出手,將現金利率上調25個基點至4.60%,為2026年第四次加息,利率水平為2011年以來最高。今年累計加息幅度已達100個基點。議息委員會一致通過決定,惟行長布洛克(Michele Bullock)表示,委員曾考慮維持利率不變。聲明確認8月時所識別的風險正逐步浮現,包括能源價格高於預測假設、人工智能相關科技產品價格急升,以及國內產能持續受壓。11月第五度加息的可能性仍然存在。
圖1:9月議息後的政策利率

各央行決定為何分歧
所有在9月議息的央行均提及中東衝突。衝突可解釋物價普遍承壓,卻無法解釋各央行為何作出不同決定。關鍵在於各經濟體自身的狀況,而非對石油的依賴程度,因為能源淨出口國與淨進口國在加息和按兵不動兩方中皆有。
能源以外的通脹
澳洲、美國及歐元區的內需保持穩健,可吸收能源衝擊的閒置產能所剩無幾。剔除大部分能源影響的基礎通脹在三地均高於目標,澳洲的截尾平均通脹為3.6%,美國核心個人消費開支(PCE)通脹在2026年每月均高於3%,歐元區核心通脹則為2.4%。對這些央行而言,經濟體餘下的調整空間,比其對石油的依賴程度更為關鍵。
部分央行為何仍可觀望
「政策空間」這一概念,只有在能夠事先衡量時才有意義。單靠整體通脹,無法解釋為何部分央行加息而其他央行按兵不動。勞動市場數據更具解釋力,並清楚顯示加拿大有條件暫緩加息,英國的理據則較弱。
圖2:部分經濟體的勞動市場及服務業通脹指標
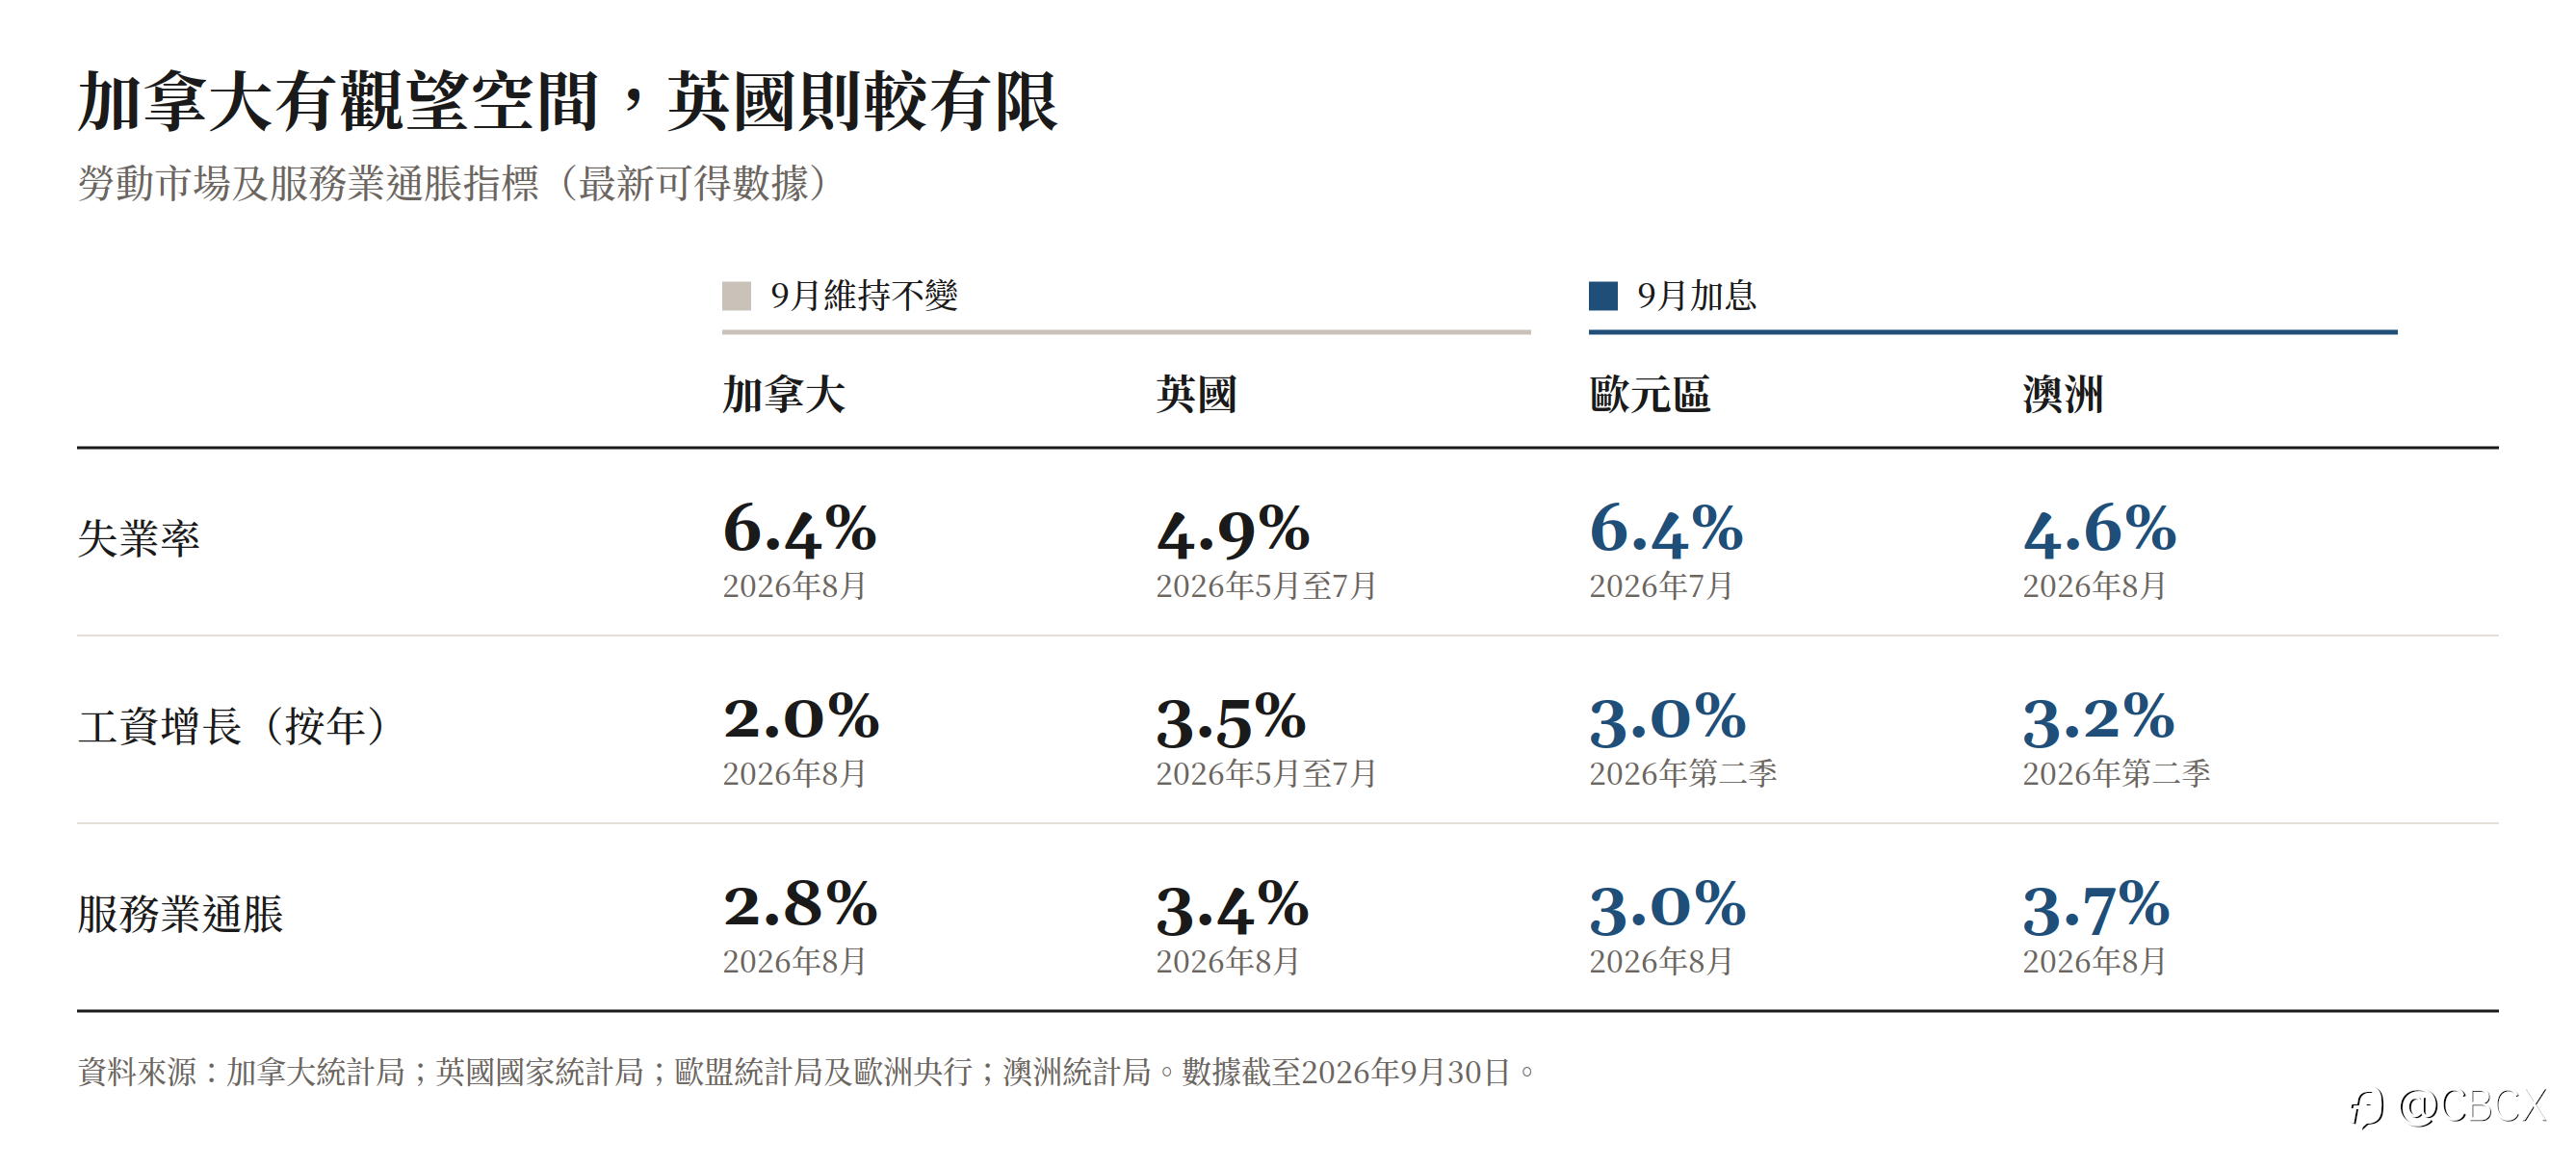
就加拿大而言,數據支持其維持利率不變的決定。加拿大央行連續第七次議息將利率維持於2.25%,美國關稅正拖累經濟增長。工資增長已放緩至2.0%,服務業通脹為2.8%,因此至少在關稅影響消退前,央行仍有觀望的餘地。英倫銀行按兵不動則基於不同理由。該行以6比3的投票結果將銀行利率維持於3.75%,三名委員投票支持加息,並指經濟存在閒置產能。4.9%的失業率支持這一說法,但工資增長及服務業通脹與已加息經濟體的水平相若。更有力的理據來自英國國債市場。10年期國債收益率已達5.38%,即使英倫銀行未有行動,借貸成本亦已上升。市場目前仍預計11月加息的機會約為80%。
貨幣壓力
日本央行的決定,源於美國政策帶來的貨幣壓力。日本8月整體通脹僅為1.9%,但日本央行仍於9月18日以7比2的投票結果將政策利率上調25個基點至1.25%,為1995年以來最高水平。推動因素包括日圓處於歷史性弱勢、美日息差擴闊,以及美國財政部長貝森特(Scott Bessent)公開施壓。華盛頓關注的是匯率及貿易政策,因為日圓疲弱對日本出口商有利。東京與華盛頓此前已聯手入市支持日圓,但干預作用有限。日本須出售外匯儲備(主要為美國國債)以進行干預,進而加重美債收益率的上行壓力。日本央行加息則可收窄導致日圓疲弱的息差,因此加息是對干預措施的補充,而非取而代之。
美國施壓本身並不足以證明日本央行是應華盛頓要求而行動,因為日圓疲弱亦會推高進口價格,屬其本身職責範圍。然而,兩名委員投下反對票,加上華盛頓公開施壓,令市場更難判斷日本央行日後會如何在國內數據與外部壓力之間取捨。
各央行明顯希望避免重蹈2021至2022年的覆轍。當時疫後通脹急升,其後再受能源價格推高,起初卻被視為暫時性現象。相反的風險是,若能源衝擊消退,這輪加息可能對經濟增長造成超出所需的拖累。
市場定價反映甚麼
長期債券收益率
各央行的議息結果大致符合預期,較大的調整出現在長期債券。美國10年期國債收益率於9月26日升至5.23%,為2007年以來最高。英國10年期國債收益率升至5.38%,德國10年期國債收益率則升穿3.6%,為2009年以來最高。
長期收益率上升的原因有二,一是市場預期政策利率將維持高位,這與經濟穩定增長相符,二是投資者要求更高回報,以補償持有長期債券的風險。這項補償即「期限溢價」,往往隨財政赤字、大量債券發行及通脹不確定性而上升,即使央行沒有行動,亦會收緊金融環境。9月份,美國、英國及德國的10年期收益率升幅均大於2年期收益率,與期限溢價上升的情況相符。
股市仍處於距歷史高位僅數個百分點的水平,一般被解讀為市場並不預期經濟衰退。然而,無風險收益率處於如此高位,股票的額外回報已大幅收窄,一旦企業盈利遜於預期,緩衝空間有限。
日圓為何牽動全球市場
日本央行加息的影響亦超越日本本土,原因在於日圓套息交易。日本政策利率為1.25%,遠低於美國收益率,借入日圓購買美元資產仍然有利可圖,但日本央行每次加息都會收窄息差,並往往推高日圓。對槓桿投資者而言,日圓小幅波動已足以抹去數月的套息收益,因此一旦匯率轉向,倉位往往會迅速平倉。2024年7月底,日本央行加息,其後8月初美國就業數據疲弱,正正觸發了這種情況,拋售更蔓延至全球股市。由於日本央行的決定如今更難預測,投資者應對下次議息會議保持警惕,因為日圓大幅波動可能波及全球股市。
高利率利好代幣化資產
代幣化現實世界資產(RWA)是指在區塊鏈上發行及交易的傳統資產,例如政府債券、信貸或商品。政府債券是最大類別之一,並直接受惠於高利率,投資者無需離開加密貨幣市場即可賺取美國國債收益。主要以國庫券持有儲備的穩定幣發行商,收益亦隨之增加。投機性代幣並無收益,因此在國庫券收益率約4%的環境下,吸引力有所下降。這一轉變已經顯現。根據RWA.xyz的數據,代幣化RWA市場規模已由4月約300億美元增至約370億美元。
年底前展望
市場已反映進一步收緊政策的預期。聯儲局最新預測顯示今年將再加息一次,市場亦預期歐洲央行年底前至少再加息一次。以下為基本情境以外的兩種情境。
圖3:年底前情境及監察指標
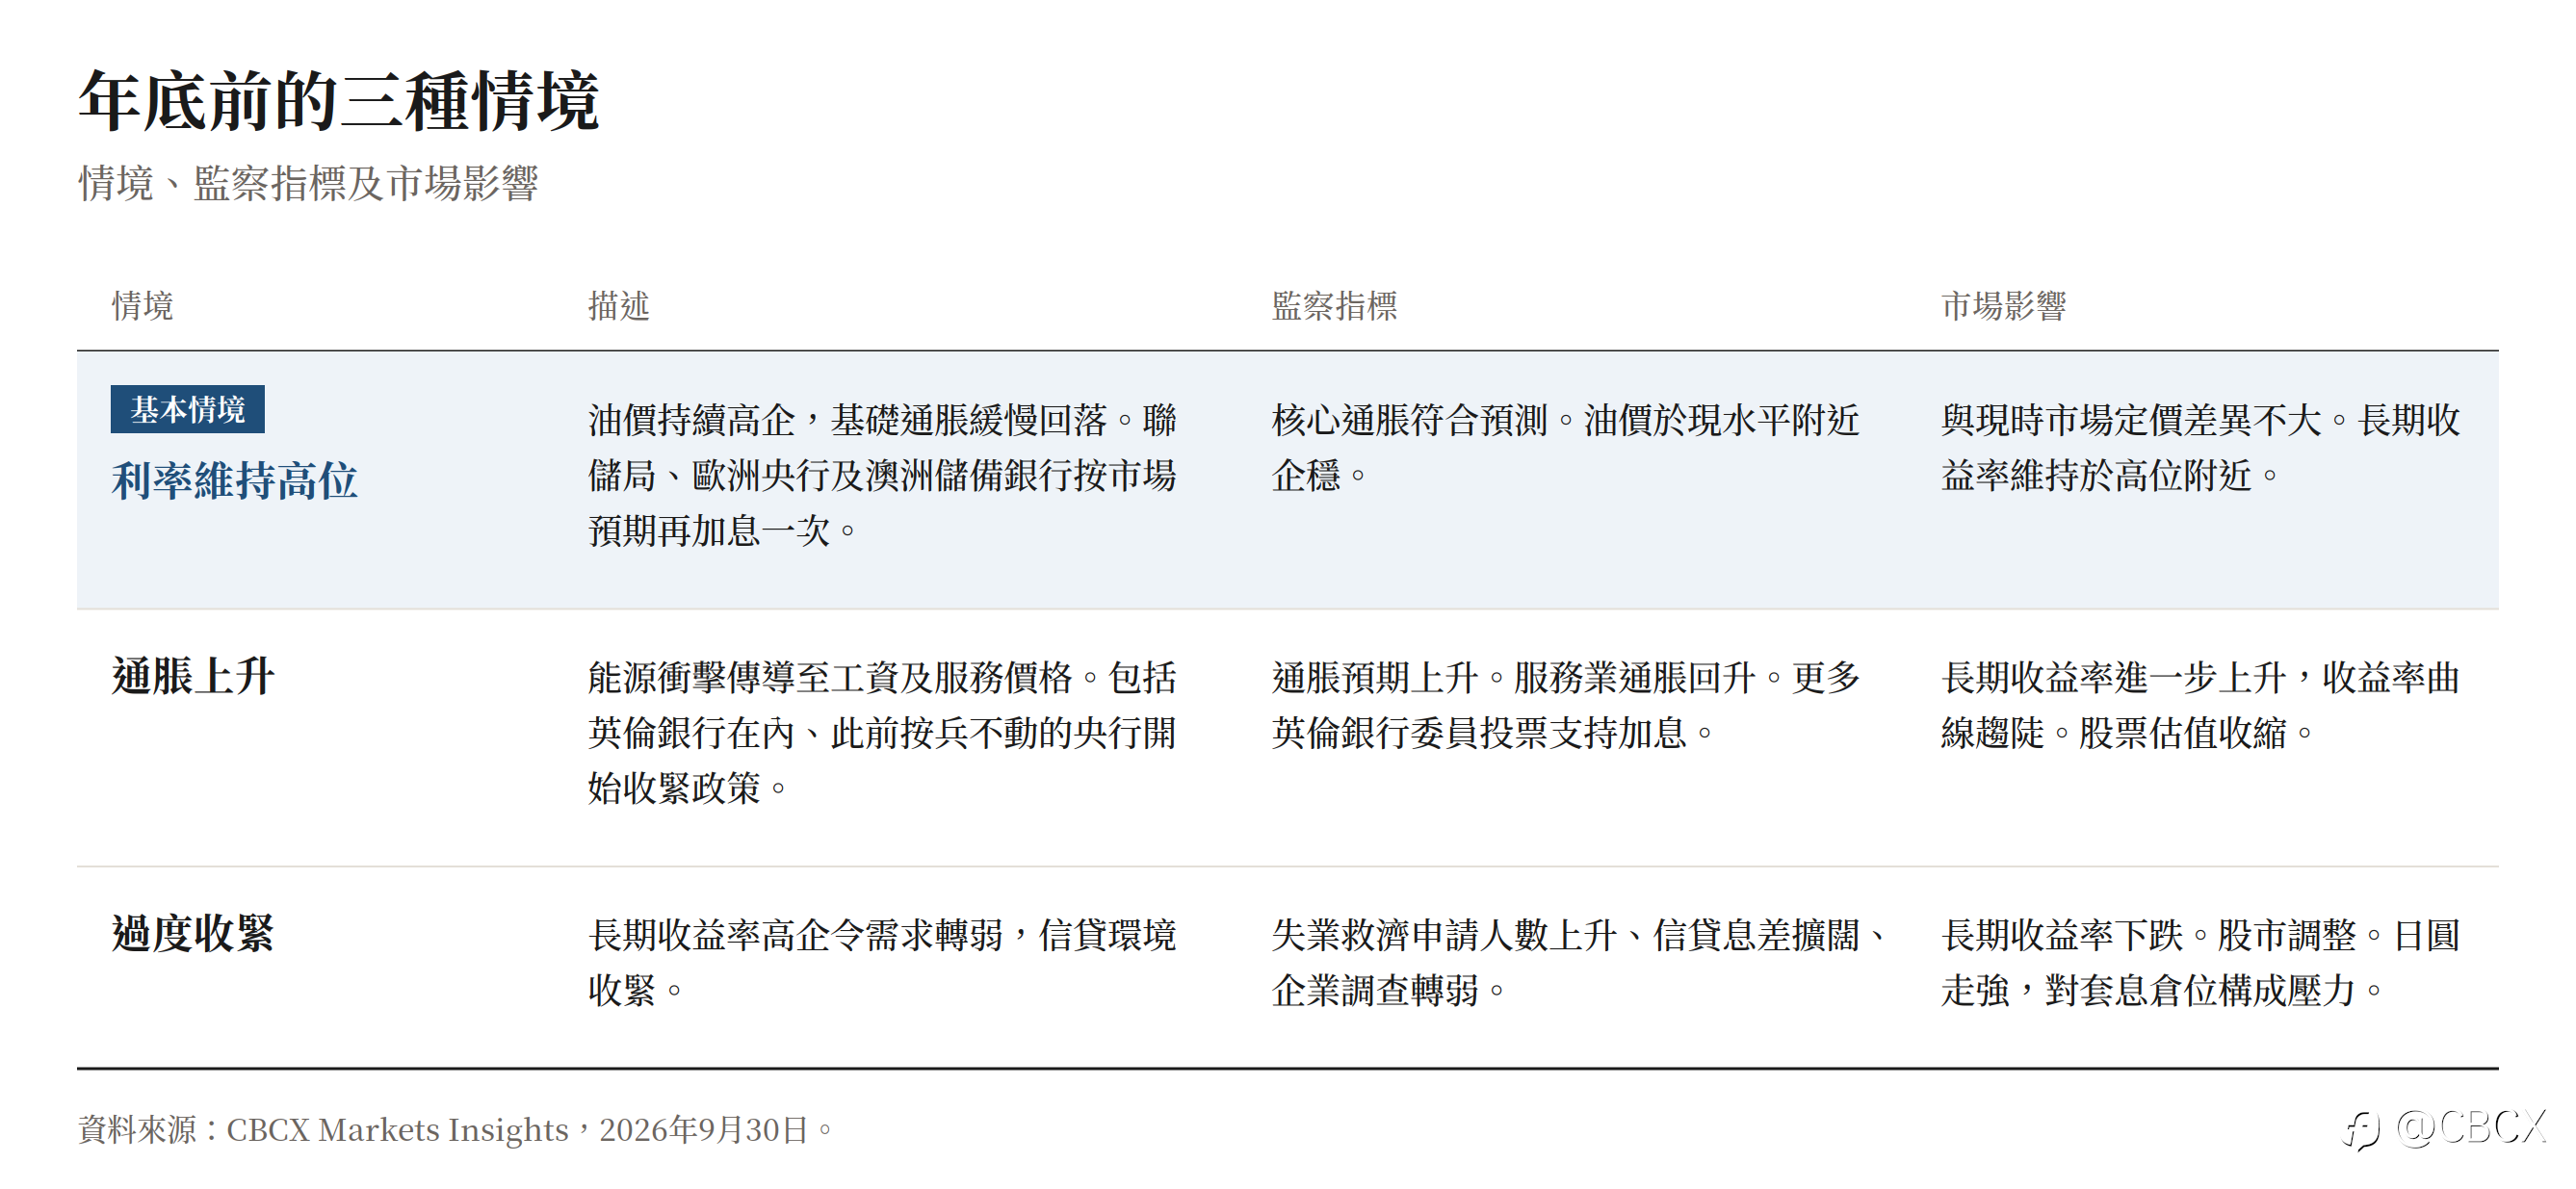
下一個關鍵時刻是10月27至28日的聯儲局議息會議及11月3日的澳洲儲備銀行議息會議,日本央行、歐洲央行及英倫銀行亦將於年底前議息。
CBCX觀點
9月份,同一場源於中東衝突的石油衝擊,卻令各央行作出不同的政策決定,關鍵在於國內通脹的廣度,以及聯儲局政策對各地貨幣的壓力。因此,對跨資產投資者而言,國內數據及匯率走勢可能比單看油價更能可靠地預判未來的議息決定。我們的基本情境仍是利率將在較長時間內維持高位。然而,股市接近歷史高位,長期收益率亦自行收緊金融環境,市場對過度收緊情境幾乎沒有預留空間。
風險聲明
本文僅供宏觀經濟分析及一般市場資訊之用。文中所載觀點、數據及分析不構成投資建議、交易推薦,亦不保證未來回報。
Tuyên bố miễn trừ trách nhiệm: Quan điểm được trình bày hoàn toàn là của tác giả và không đại diện cho quan điểm chính thức của Followme. Followme không chịu trách nhiệm về tính chính xác, đầy đủ hoặc độ tin cậy của thông tin được cung cấp và không chịu trách nhiệm cho bất kỳ hành động nào được thực hiện dựa trên nội dung, trừ khi được nêu rõ bằng văn bản.
 Chưa có bình luận nào. Hãy là người đầu tiên chia sẻ ý kiến của bạn.
