6 月份的时候,银保监会郭主席说过一句意味深长的话:" 押注房价永远不会下跌的人最终会付出沉重代价 "。
之前他也提示过风险:" 收益率超过 6% 就要打问号,超过 8% 很危险,超过 10% 就要做好损失全部本金的准备 ",后来的事儿我们也知道了,高收益的 p2p 被团灭,现在已经不少大佬都进去了。
那炒房,会被团灭吗?
其实,房地产的调控政策一直就没停过,7 月份的政策尤其多,达到 66 次,是今年的纪录,从累计的次数来看,今年的调控力度直接向 2019 年的 600 多次看齐了。
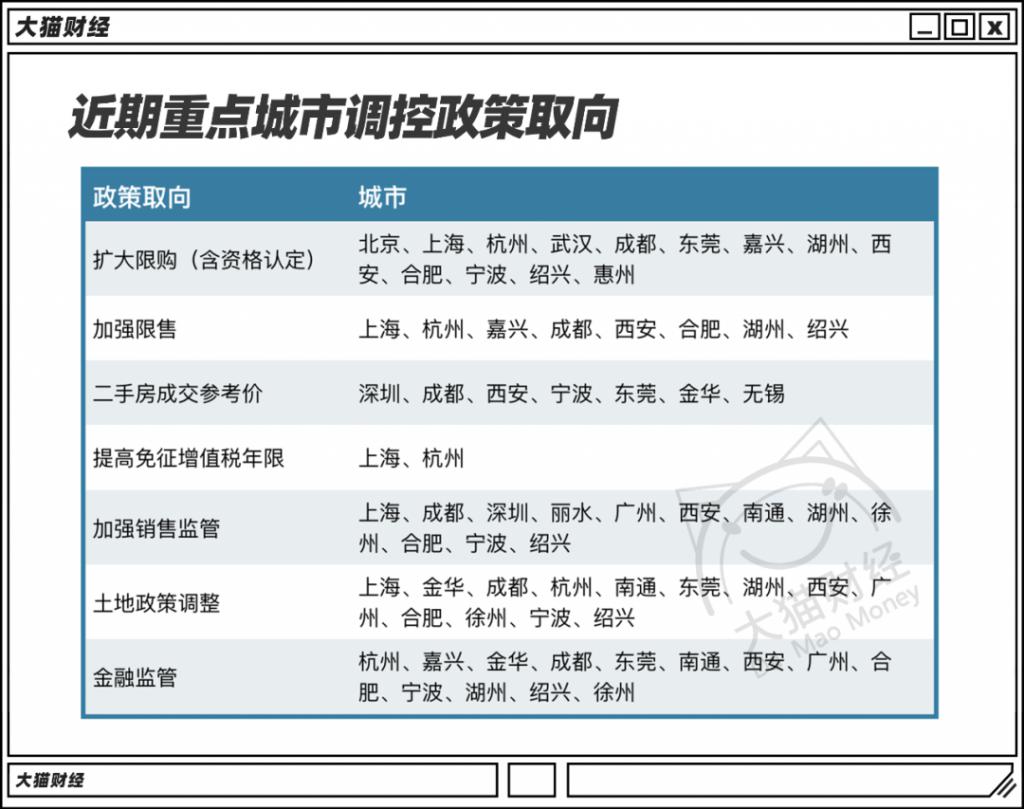
有效果吗?
短期看挺明显,因为能够吸引人去接盘的炒房动力,越来越少了。
炒房得先从能买房开始," 一夜之间,买房资格没了 ",这事儿越来越多了。
1、以前不限购的,现在限购了,比如惠州,虽然城区依然不限购,但是紧邻深圳的惠阳以及大亚湾地区,开始限购了,这个限购摆明了就是针对深圳客,虽然限购要求依然很松,但是也套牢了不少投资客。
2、以前要求低的,现在要求高了,比如杭州的限购区,非户籍社保 / 个税要求,3 年延长到了 4 年,落户未满 5 年的要 2 年社保,限购一套,刚要达标但还没达标的最惨,有人说这次线一调,大约有 30% 的购房者失去了购房资格。
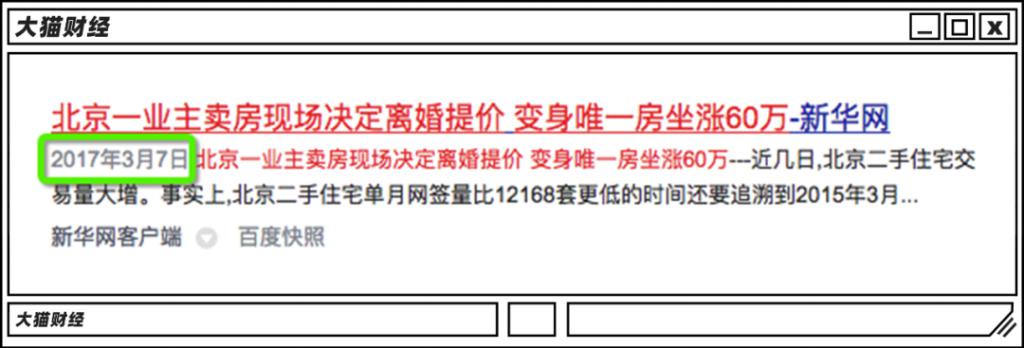
3、以前有漏洞的,现在补上了,比如北京,离婚 3 年内住房套数按原家庭核算,卡了限购的线,3 年就不能买房,比如现场靠离婚来为房子提价的,怕是也要不行了;
东莞的法拍房、成都的房屋赠与、上海的法拍和赠与,都需要满足限购要求了。
4、以前够资格自然获得的,现在需要申请了,比如武汉的 " 房票制 "。
这个挺有意思的,想在限购区买房,先申请 " 房票 ",有效期 60 天,开发商和中介都只能见票卖房,一个房票只能登记一个盘,登记完了,房票就锁死了。
以前开发商特喜欢人们去排队,一个资格排多个盘,制造火爆场面,可真的盘盘售罄了吗?也不见得,现在一票一盘,虚火也得现原形。
卡完资格,就是卡钱。
一说 " 停贷 ",各大银行都要辟谣,但是如果让它们快速批款,又确实做不到,额度紧张已经是不争的事实,利率依然在不断地上扬。
广州的首套房利率在 6 月已经涨过一次了,7 月又从 5.45% 涨到了 5.95%,很快就要迈入 "6" 时代,成为涨幅最大的一线城市。
广州旁的佛山,6 月份首套房利率还在 5.5%,在 7 月份实现三连跳,7 月中旬 " 破 6%" 已经是平均水平,佛山农行的组合贷继续加息,上调至 7.35%,直接 " 破 7" 了。
LPR 已经 15 个月没有动过了,5 年期及以上的 LPR 仍然维持在 4.65%,但房贷形成是 LPR 基础上加点,这加点的裁量可是得按照房地产的行情来的。重点城市的房贷紧张和继续加点,恐怕将是连续性和一致性的。
消费端整顿了,上游的土地端也没手软。
土地价格一直是助推房价的因素之一,卖地收入屡创新高,房价也都跟着窜一窜,房企喊着没利润,可是拿地也一直没有手软。
集中卖地马上迎来第二批,但是最近很多城市把公告又撤回了,土拍延期了。
为啥?规则要变。
前两天,流传出一份文件来,里面注明了出让公告里面有几个基本要求:
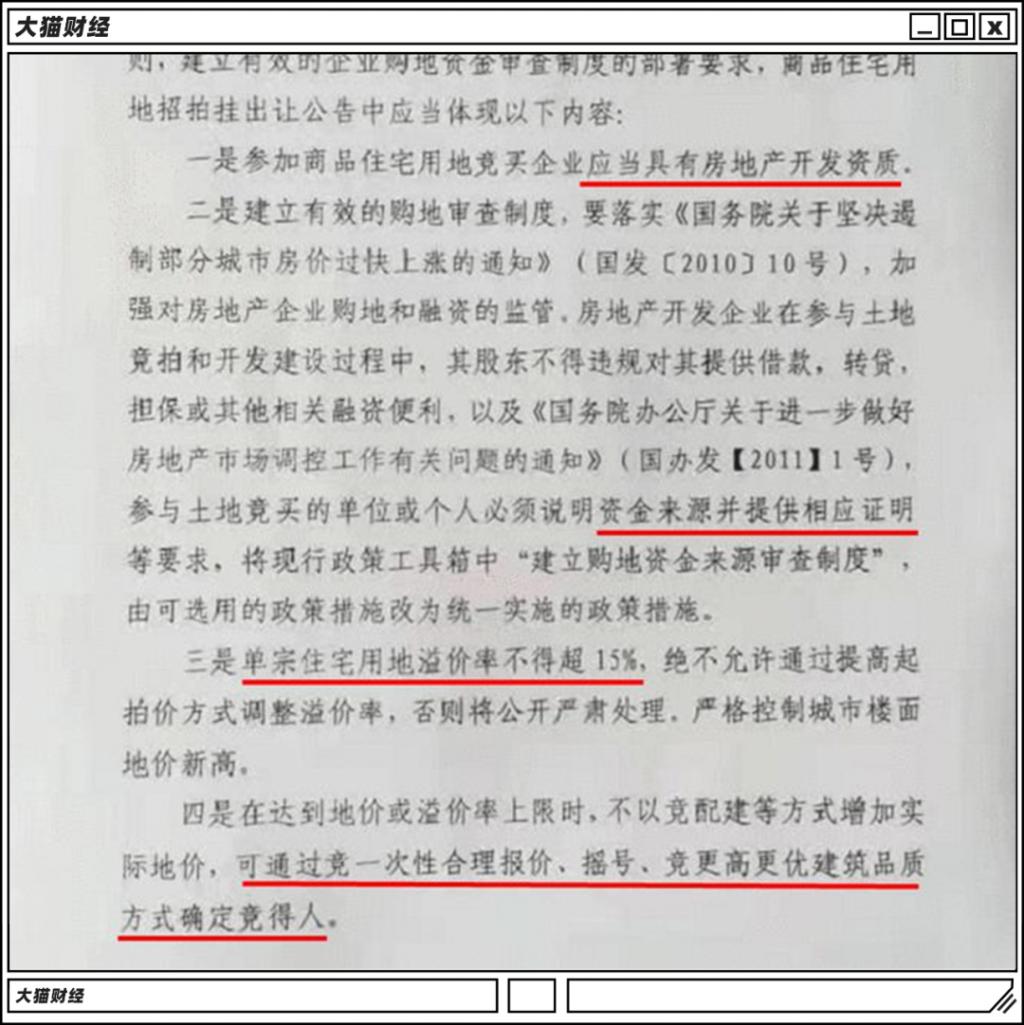
● 买地要有开发资质;
● 资金要有正规来源;
● 单宗宅地溢价率不超过 15%;
● 不再竞配建,而是一次性合理报价、摇号、竞品质来确定最后竞得人。
杭州很早就改了规则,对房企的 " 钱 " 的要求就很高了。
比如取消保证金预勾地制度,改为缴纳地块起始价 20% 的保证金,想退地也没那么简单了,宋都股份退地损失 5000 万,而新政后,损失就得过亿了;
再比如推出了 10 宗 " 竞品质 " 试点地块,溢价率上限设为 10%,并要求现房销售,地价便宜了但高周转不行了,品质高了但怕也有限价压顶,如果这 10 宗地试点成了,那么未来恐怕也将成为常态了。
购地资金来源审查变成统一选项后,违规的杠杆资金审查,就够不少房企喝一壶的。
现在,越来越多的城市开始拒绝踩中 " 三道红线 " 的房企来拍地。因为房企本身的问题也暴露的越来越多,最近阳光 100 也公告自己即将违约,暴雷之后没钱拿地,或主动或被动,都能让地价平稳一定。
最重要的是,地产红利开始消失了。
炒房的动因之一,就是赚中间的差价,现在,这样的红利越来越少了。
房价倒挂的产生,跟新房限价关系密切,有的在土地出让阶段就规定了售价,有的在预售审批阶段限制销售价格,但是周边的二手房价格,却并不在行政手段的掌控之内。
但是现在,二手房成交参考价,已经成为常态化的调控手段,深圳、成都、西安、绍兴、无锡、金华、东莞等多个城市已经出台政策,不少城市都公布了价格表,未来采用的城市会更多。
虽然,这个始于深圳的二手房成交参考价机制,有 " 参考 " 之名,并非强制,但有指导功能。
挤水分的作用肯定有的,政府复核的参考价,一定程度上反应了当地的真实交易价格,而在参考价一出,中介们也不敢随意挂高价了,在线平台更是以参考价来标注了。
指导功能,指导的是贷款,虽然真实成交价可能要高于参考价,但是以参考价作为贷款标准,那么就只有多交首付了,变相提高了首付的门槛。
而另一个炒作动因,学区房,也正在随着政策的变动而开始黯淡。
以前调控学区房是打击炒作,不能提 " 学区房 " 的概念,而现在是告诉你," 没有学区只有房 "。
教育改革如火如荼,很多行业上都已经下了狠手,大城市的学区改革,已经开始了,押注学区房的,已经开始陆续受到 " 惩罚 "。
先改革的,已经开始出现学区房的降价抛售了,即便法拍房的 " 捡漏价 ",都开始流拍了,很多人都开始庆幸,没做学区房的接盘侠。
这么一来,从业者的日子就难过了,大的地产商还可以撑撑,靠业绩吃饭的中介抵抗能力更差,离职的不少。
最近,有传闻说,房屋交易中介费不得超过当地社会平均工资的 3 倍,如果是真的,这招都不能说是挺狠,基本上中介行业连窝端了。
怎么理解呢?
比如深圳,一套在 1000 万左右的房子,中介费也要 20 万左右,而社平工资大约 11620 元,3 倍也就 3.5 万左右,70% 就没了。
房产中介的新贵贝壳,在 7 月份一个月,就跌了 50% 多。
这个传闻并没有落地,中介们还没有收到通知,但是类似的声音一直都在,未来的政策工具里,规范中介收费的措施,也是可选项之一。
而且现在不少城市已经把中介纳入到地产调控的管控行列里面去了。
如果真的规范收费,中介参与炒房、抬升房价的动力源泉就小了很多,而下场参与资格造假等动作,也将会受到处罚。
最近,深圳对于 " 深房理 " 的调查已经出了一份调查进展通报,5 人被抓,119 个参与代持或众筹的成员被暂停购房资格,44 个持牌中介,被纳入行业黑名单。
炒房的代价已经开始在个人身上应验。
当然,团伙炒房是个案,但是更多的个人炒房者,还是抱着房价必涨的心思,向楼市里面投钱,但是楼市不比 p2p,p2p 有大佬可以抓,有资产可以回笼,还能挽回一些损失。
但是,房子的投资,损失就是真损失,全部得由自己来买单,还是得记住郭主席的那句话:
" 押注房价永远不会下跌的人最终会付出沉重代价 "。
作者:猫哥,文章来源微信公众号:大猫财经,版权归原作者所有,如有侵权请联系本人删除。
Tuyên bố miễn trừ trách nhiệm: Quan điểm được trình bày hoàn toàn là của tác giả và không đại diện cho quan điểm chính thức của Followme. Followme không chịu trách nhiệm về tính chính xác, đầy đủ hoặc độ tin cậy của thông tin được cung cấp và không chịu trách nhiệm cho bất kỳ hành động nào được thực hiện dựa trên nội dung, trừ khi được nêu rõ bằng văn bản.
 Chưa có bình luận nào. Hãy là người đầu tiên chia sẻ ý kiến của bạn.