


高调容易,低调难。
北京时间6月30日,滴滴正式在纽交所挂牌上市,股票代码为“DIDI”。此次发行价14美元/ADS,以此计算发行市值超过670亿美元(约合人民币4300亿元)。此次,滴滴至少募资44亿美元,是2014年阿里巴巴在美上市以来,规模第二大的中国公司在美上市案例。
昨夜开盘后,滴滴股价一度暴涨近20%,市值突破800亿美元。截至收盘,报14.14美元/ADS,涨幅1%,市值677.9亿美元(约合4377.34亿元人民币)。
按照近年来国内创投圈的惯例,上市敲钟仪式会请到大批投资人、用户、员工、媒体齐聚一堂,见证这一高光时刻。要知道,滴滴自2012年天使轮融资80万元起,至今8年已经完成近20轮融资成为国内融资次数最多的公司。
滴滴这次上市过程极度保密,从“递表”到“挂牌”仅仅用了20天的时间。到上市这一天,不仅没有发布会、敲钟仪式,甚至公司内部也没有举办庆祝活动。“滴滴希望低调度过”一位投资圈人士对虎嗅说。
此次IPO募资,30%用于扩大中国以外国际市场的业务;约30%用于提升包括共享出行、电动汽车和自动驾驶在内的技术能力;约20%用于推出新产品和拓展现有产品品类以持续提升用户体验;剩余部分可能用于营运资金需求和潜在的战略投资等。
滴滴的低调上市,或许另有隐情。
一、盈利提升有瓶颈
滴滴创始人、CEO程维在给投资人的信中说,2012年北京的那个冬夜,下着鹅毛大雪,其外套根本挡不住寒风。“我和好多人一起站在长长的队伍里等出租车,浑身冻透,瑟瑟发抖,大家都越来越焦虑。我一直没有驾照,这种经历对我和很多北京人都是司空见惯的。不过,对我来说,那天晚上很特殊,我其实没那么沮丧,因为我已经有了一个计划。”
滴滴从诞生开始,做的是一门很简单的生意:一家C2C模式的打车平台,可以最大限度的发挥边际成本几乎为零的价值。一边是司机提供运力,另一边是用户打车。消费者通过平台打车,平台匹配车辆完成服务,消费者付费,平台从交易金额中抽取提成。
自2012年成立至今,滴滴全球年活跃用户4.93亿、司机总数1500万人,日均单量超过4100万、年交易总额突破3410亿,成为名副其实的全球最大移动出行公司。
目前,滴滴的营业收入主要来自三大业务:国内出行业务、国际业务以及其他业务。其中,国内出行业务包括中国网约车、出租车、代驾和顺风车等业务。
从2019年开始滴滴国内出行业务已经开始盈利。2018年、2019年、2020年的EBITA(调整后息税前利润)分别是-2.74亿元、38.44亿元和39.6亿元,2021年一季度更是达到36.18亿元。
但滴滴出行业务的收入主要来自于抽成,并且滴滴和司机几乎保持着“二八分成的逻辑”。今年5月,滴滴网约车发布关于“抽成”的说明:2020年,滴滴网约车司机收入占乘客应付总额的79.1%。据招股书显示,2020年滴滴营业成本合计为1555.24亿元,其中营业成本为1258.24亿元,占比81%。
另外,国内出行业务是滴滴的核心业务,其收入占比在90%以上。最后导致的尴尬是,虽然国内出行业务赚钱,但算上烧钱的国际业务和其他业务,滴滴整体盈利表现“跌落冰点”。2018年、2019年及2020年,滴滴分别净亏损149.79亿元、97.33亿元及106.08亿元。
想要盈利,大体会有三种方式:一、提高佣金,二、降低补贴,三、提升营收空间。但提高佣金和降低补贴,无疑会带来司机和乘客流向其他平台的巨大风险。因为网约车市场里包括首汽约车、嘀嗒出行等等一系列的平台都在各项业务上穷追不舍。就连车企巨头们也盯上这门生意,6月30日,一汽大众斥资4亿元成立了一家网约车公司,摩捷出行。
然而,营收空间的提升,更依赖于整体市场规模,网约车市场趋于萎缩早已不是新闻。据统计,2019年我国网约车市场规模为3044.1亿元,增长率降至3.42%,2020年受疫情影响,国内网约车市场出现了负增长,整体规模降至2980亿元,行业发展已处于存量期。
在过去几年,滴滴尝试过横向发展,并不断迈入新的领域。从共享两轮业务,到滴滴货运,再到橙心优选。新业务无疑都会陷入一种循环——融资补贴、抢占市场、涨价赚钱。
招股书显示,青桔单车的最新估值是19亿美元,滴滴持有其88.3%的股份。滴滴货运在今年一季度完成一轮融资,其最新估值是28亿美元,滴滴持有其57.6%的股份。滴滴社区团购业务橙心优选的最新估值是18亿美元,滴滴持有橙心优选32.8%的股份。今年3月底被分拆,不再计入合并财务报表。
靠外部输血,是滴滴对于新业务一贯做法。对于这些子业务,要么是重资产运营,要么是同质化严重,或者是供应链已经被其他平台所牢牢掌控。总的来说,就是滴滴在C端的横向业务扩张带来未来想象空间,显然是非常有限的。
二、造车,是迟早的事
打破天花板的方式,就是跳到一个新的市场,一个天花板更高的市场。华为、小米进军汽车领域的逻辑大抵如此。
今年3月30日,小米创始人雷军宣布亲自带队造车。几天后,汽车界、投资界的大佬齐聚小米科技园,有投资人戏言,“如果你没有接到邀请,说明你跟中国新能源汽车的主流圈子还有距离”。恰巧,滴滴创始人程维就出席了这场“造车盛宴”。
比起滴滴现有的“三大业务”,“四大核心战略版块”将会是滴滴在IPO之后的发展重心,即共享出行、车服方案、出行电动化和自动驾驶。在滴滴看来,这将推动未来出行的变革。
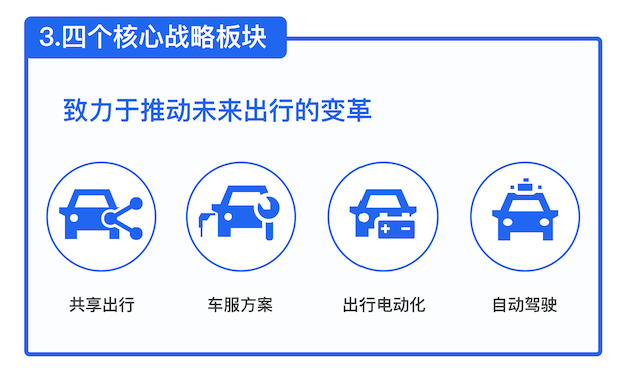
滴滴还认为,出行电动化是他们实现愿景的下一个关键的组成部分,将汽车全面电动化,将会使得出行网络的价格更友好、更具可持续性。再稍加设想,这家公司最后可能会成为一个庞大的自动驾驶网约车运营商,涵盖研发、制造、出租、保养、充电等一系列的业务,扮演一个电动汽车全生命周期管理者的角色,目的是最大限度提高网约车的运营效率和用户体验。
这并不是做白日梦。截至2020年底,在中国有550万辆注册的电动车,其中滴滴平台上有100万辆电动车,这些用于共享出行的电动车,贡献了2020年度中国电动车总行驶里程的38%。而滴滴的小桔充电,截至目前已经拥有8.8万根公共充电桩,在2021年一季度,该公司的充电网络占到中国电动车总充电量的30%。滴滴已然活成了,车企梦寐以求的出行服务运营商。
好的故事,总是需要一个好的开头。
去年11月16日,滴滴正式发布全球首款定制网约车D1,这是全球第一台为网约车场景高度定制的车型。去年12月在湖南长沙上路运营,今年进入到宁波、厦门、苏州、广州等城市。以用户需求出发的设计、结合当下最新的新能源汽车技术——D1的出现,是滴滴深入汽车供应链的一次实践。
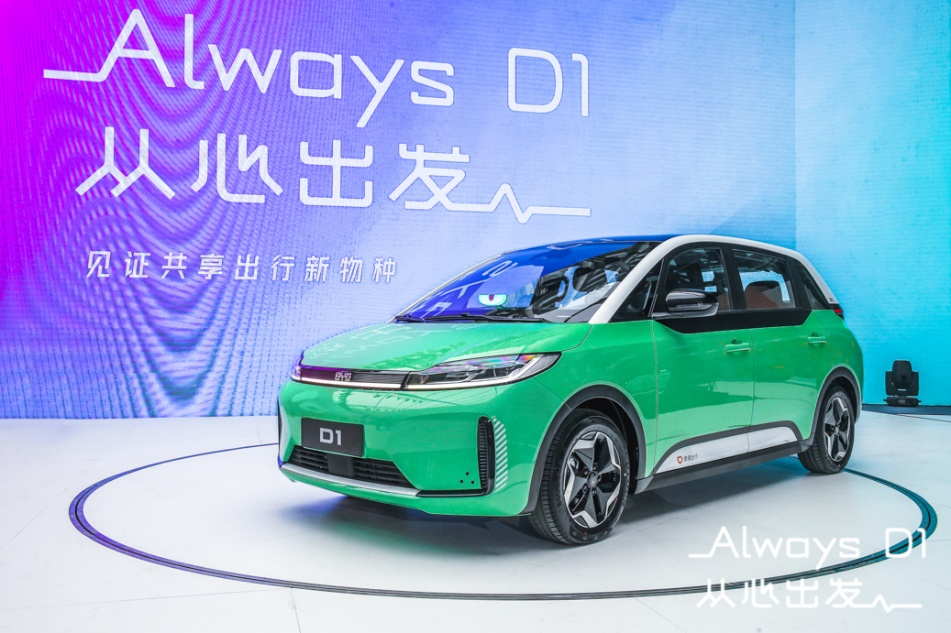
此前有消息报道,滴滴开始启动造车项目,负责人为此前滴滴与比亚迪联合发布的网约定制车D1的首席产品官杨峻,同时它也是滴滴副总裁兼小桔车服总经理。目前团队已经开始从各家新能源车企进行挖人。在小米高调宣布造车之后,滴滴对于这件事上,一直处于秘密行事的阶段。
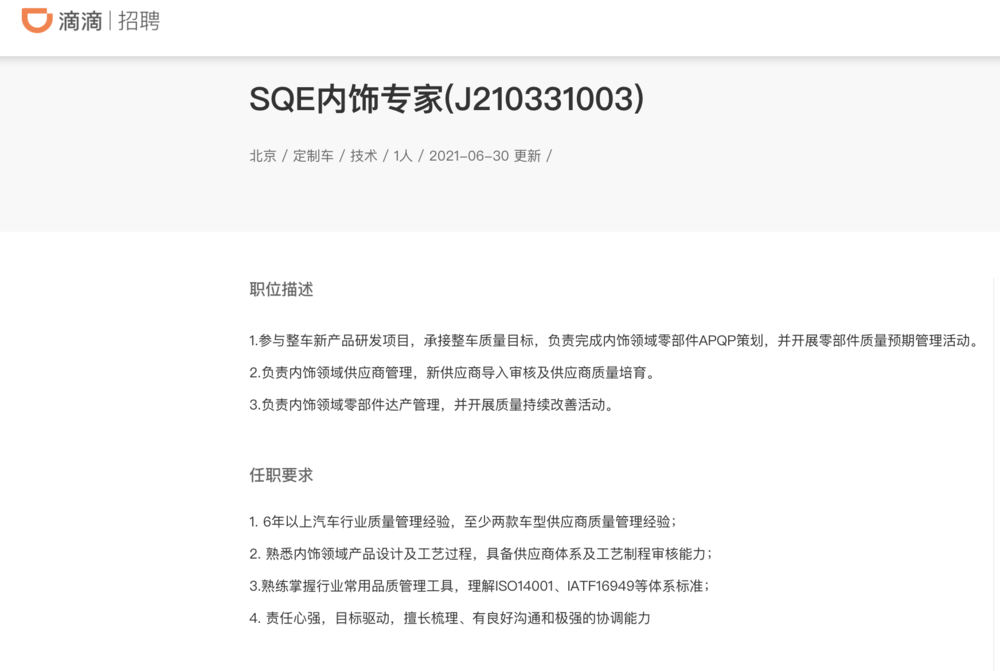
虎嗅通过翻阅滴滴官网招聘信息发现,2021年4月份起,滴滴开始成体系地招聘汽车制造相关的人才。从招聘的岗位上看,滴滴汽车项目覆盖了项目管理、工程研发、采购、制造的方方面面,造车所需的职位基本上已经配齐了。最近一次更新招聘人才消息,是在滴滴挂牌上市这天——6月30日更新的SQE内饰专家一职中,职位描述的第一条就写到:参与整车新产品研发项目。
话说回来,虽然二级市场对于造车的期待值很高,但从造车新势力的基本面来看,现在这些企业的盈利能力并不强。今年一季度财报显示,蔚来汽车净亏损48.75亿元,小鹏汽车净亏损7.86亿元,理想汽车净亏损3.6亿元,三家车企2021年一季度合计亏损超过60亿元。
对于滴滴来说,当下造车最直接的帮助是,降低成本。
不久前,T3出行向虎嗅透露,该公司与主机厂合作的新一代定制车即将投入运营。与滴滴D1类似,配置了单侧电滑门、人脸识别、车内监控、一键报警等配置。在成本方面,比传统车TCO(全生命周期成本Total Cost of Ownership)优化约20%。
在招股书中,滴滴还对共享出行每公里的运营成本进行了分析,燃油车每公里的运营成本为1.1元,其中0.6元是油耗和维保,换成电动车之后,这两个项目的每公里支出会降低到0.3元,使得每公里的运营成本降至0.8元。
2018年,滴滴出行与理想汽车宣布合作时,理想汽车创始人李想就表示:中国出行市场需求巨大,但基于标准燃油车的乘用车车型,其成本结构十分不合理。通过网约车使用场景设计一款专用车型,将以控制每公里的投入运营成本为目标,而不是局限于车本身的成本。 最终可以,让司机的每公里收入获得20%-30%的提升。
对于自动驾驶网约车,李想当时还表示,尽管传感器不便宜,但是无人驾驶网约车车可以不停运转,随着运营里程数增加,成本将不断下降。
三、自动驾驶,仍在追赶
高瓴资本创始人张磊在《价值》中一直提创造力,一家企业最大的护城河不是用户、不是品牌,而是创造力。
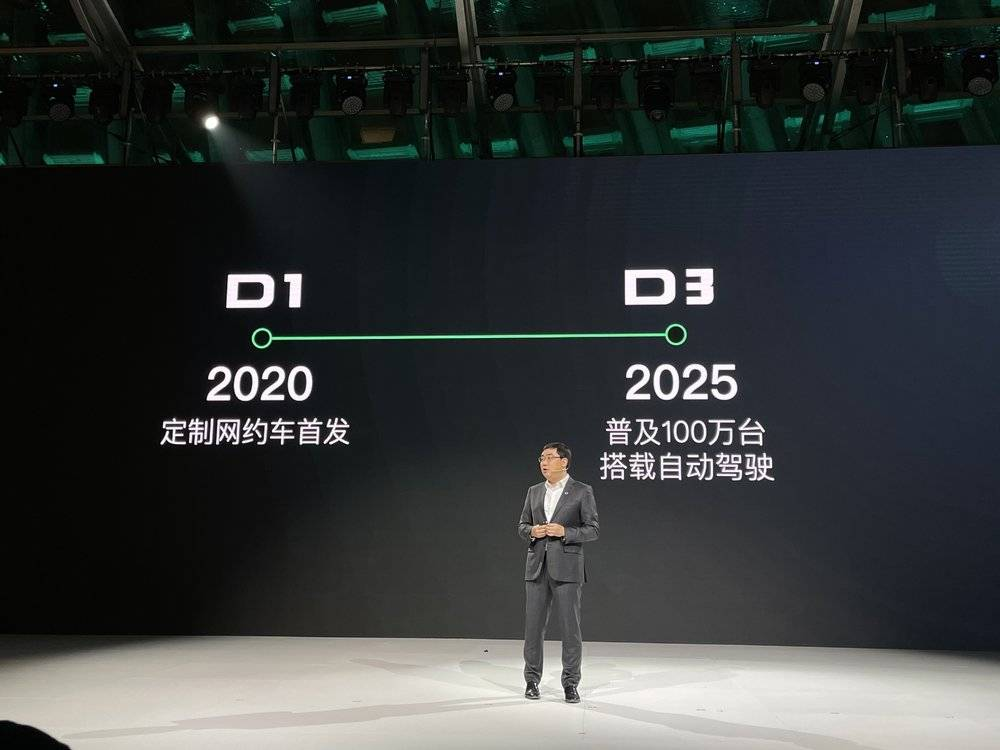
程维在去年曾公开表示,到2025年,搭载自动驾驶的共享汽车有望在滴滴平台普及超过100万台,新的迭代版本能够搭载滴滴自研的无人驾驶模块。到2030年,“希望去掉驾驶舱,能够实现完全意义上的自动驾驶。”
对于自动驾驶网约车Robotaxi,业内一直饱受争议。华为智能驾驶总裁苏箐曾表示:“打死都不会做Robotaxi,现阶段做Robotaxi的企业都得完蛋。Robotaxi是结果而不是商业目标,中国市场打车体验已经很好,自动驾驶并不会让这个体验更好。”
去年6月,滴滴出行首次面向公众开放自动驾驶服务,并邀请央视主持人朱广权直播演示“自动驾驶网约车”。由于当天下起了大雨,影响了自动驾驶的感知系统,直播演示出现了一些小插曲。当时,央视财经评论员刘戈在微博上表示,“滴滴号称此次在上海投入的是L4级别的智能驾驶无人车,但是在直播中驾驶员多次接管方向盘,遇到复杂场景需要远程求助。头回亮相,严重翻车。”
在那之后,滴滴在自动驾驶的路上,开始默默前行。今年4月,滴滴自动驾驶发布自动驾驶连续5小时无接管视频。原谷歌副总裁、Google X实验室联合创始人Sebastian Thrun对于这段视频的评价是:滴滴自动驾驶确实在安全和智能程度方面,正向着正确方向发展。
在Robotaxi这条路上,滴滴本身也没有高调的资本。Uber在去年底已经出售了旗下ATG自动驾驶业务,Lyft把自动驾驶业务卖给丰田。所以,在全球范围内继续自主研发自动驾驶的网约车平台,仅滴滴一家。对于自动驾驶网约车的商业化落地可能性,业内尚未讨论出比较明确的答案。
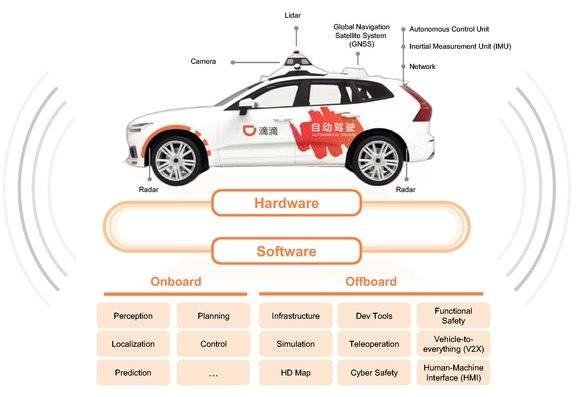
更重要的是,Robotaxi赛道上的领头羊,短时间内滴滴无法逾越。
谷歌母公司旗下自动驾驶公司Waymo最早于2009年就开始,2016年从拆分出来独立。相比之下,滴滴到2016年才组建自动驾驶技术研发部门,并在2019年8月,将自动驾驶部门升级为独立公司。先发优势主要体现在人才,早在2019年,Waymo的员工就超过950人,到2020年这家公司的员工超过了1500人,其中三分之二的员工都是工程技术人员。
相比之下,滴滴自动驾驶目前团队人数在500人规模左右。早在2017年,程维到清华大学进行招聘宣讲时,甚至直接拿未来的城市智能交通系统愿景PPT来吸引清华的毕业生。通常来说,行业里会拿专利、实测里程等数据作为评判一家自动驾驶公司技术实力的参考标准之一。但自动驾驶领域对于人才的依赖程度极高,稀缺程度也极高,那么抢人的重要性远大于抢钱。
7月1日,理想汽车李想在公司6周年手册中写道:“自动驾驶已经到了未知的无人区 ——不是一两个聪明人想明白的,而要一群聪明人‘跑出来’的。”
截至2021年3月31日,滴滴自动驾驶公司估值为34亿美元。而作为对比,上月刚完成新一轮25亿美元的融资后的Waymo最新估值超过了300亿美元。Waymo构建的自动驾驶网约车、自动驾驶货运配送、自动驾驶技术授权的闭环商业模式,让后来者望尘莫及。
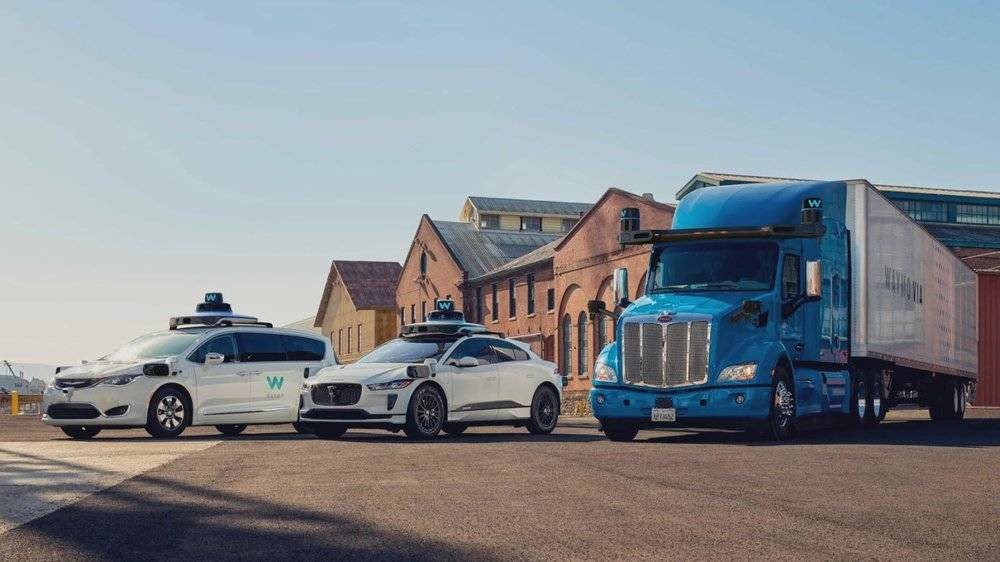
实际上,滴滴做自动驾驶的先天优势,来着其网约车业务上的积累。比如采用混合派单(自动驾驶、人类驾驶员混合)的方式,降低冷启动的资金要求。即使只投放少量自动驾驶车辆,也不会影响乘客的打车体验。此外,平台的运营调度经验是决定Robotaxi服务商业化效率的重要因素。
滴滴最大的优势还是在于,庞大的运营车辆积累的真实道路交通数据。
简单讲,滴滴平台旗下的每一辆车辆都是潜在的数据收集设备,出租车司机在路上每跑一单都是在为滴滴免费收集数据,同时滴滴桔视也为自动驾驶收集众多出行场景现实数据。相比其他自动驾驶公司专门的测试车采集,成本更低。而且,通过打造众包大数据+算法的研发闭环,可以解决自动驾驶技术中的长尾问题。
但是,数据本身没有价值,挖掘和使用它,才会产生价值。自动驾驶测试收集来的数据处理,需要分拣、训练、仿真、算力、算法的支持。本质上,实现自动驾驶就是需要不断地“喂”数据,让车辆“学”人类如何熟练驾驶。这是一件极其烧钱,且长期烧钱的事情。
写在最后
在招股书中,滴滴用60页的篇幅介绍其各项业务正面临的多项风险。
无论是现有的网约车业务,还是未来可能迈向商业化落地的自动驾驶网约车,政策和监管永远都是绕不开的变量因素。低调上市,或许对于滴滴来说,是好事。
作者:王笑渔,文章来源微信公众号:虎嗅,版权归原作者所有,如有侵权请联系本人删除。
Tuyên bố miễn trừ trách nhiệm: Quan điểm được trình bày hoàn toàn là của tác giả và không đại diện cho quan điểm chính thức của Followme. Followme không chịu trách nhiệm về tính chính xác, đầy đủ hoặc độ tin cậy của thông tin được cung cấp và không chịu trách nhiệm cho bất kỳ hành động nào được thực hiện dựa trên nội dung, trừ khi được nêu rõ bằng văn bản.
 Chưa có bình luận nào. Hãy là người đầu tiên chia sẻ ý kiến của bạn.
