


经济数据向好、美股频创新高,但美联储却迟迟不采取行动,三者之间的“分裂”清晰地指向一个事实,而这个事实就是美联储迟迟不加息的根源。
经济数据向好、美股频创新高,但美联储却迟迟不采取行动,三者之间的“分裂”清晰地指向一个事实:美国陷入“流动性陷阱”。
所谓“流动性陷阱”,是凯恩斯提出的一种假说,指当一定时期的利率水平降低到不能再低时(接近零利率),此时无论货币数量如何增加,利率也不会再下降,致使扩张性货币政策无法刺激银行放贷、企业投资和居民消费,导致货币政策失效。人们宁愿持有现金,因为他们预期需求不足、或短期利率接近零,或者是通缩等。
这让美联储陷入恶性循环,每个经济周期的利率都只会比上个周期更低。短期内,这些宽松政策确实有助于经济稳定,更低的利率也增加了杠杆使用的空间。但负面影响是,杠杆持续增加对经济增速的侵蚀加重,并增加了通货紧缩的压力,因为美元从原来的生产性投资转移至为债务服务。直到今天,当利率降至零的情况下,美联储将不得不采取更激烈的刺激形式,希望推动经济增长,并提振通胀。
正当美联储面临这样痛苦循环的局面时,油却在悄悄的迎来它的春天
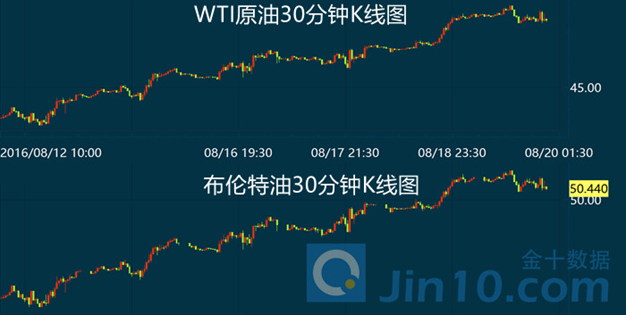
近期油价一度创8周新高,推动石油进入重新进入牛市有4个至关重要的条件,这些条件为油价创造了完美的市场环境。虽然油价仍远低于2014年6月100美元/桶的记录高位,但这标志着油市正步入明显的复苏时期。
首先是近期美元走弱。历史的市场基本面表明,通常美元和油价的走势是相反的,因为石油以美元计价,而美国是最大的石油进口国。今年年初至今,美元指数逐渐走弱,在一定程度上为油价提供了支撑。
石油供应有望达到上限。之前油价疲软是因为市场供过于求,近期各产油国的冻产传闻再度抬升油价。尽管今年油价一直低于100美元,但沙特的产量一再刷新高。沙特是欧佩克中最大的石油生产国,完全有能力通过控制石油产量来操控油价。
第三是美国的石油库存低于预期。沙特一直以来保持高产量压低油价是为了打压美国,争取更大的市场份额。这样的策略似乎在慢慢奏效,上周三的EIA报告显示,截至8月12日当周,美国石油库存减少了250万桶,而上周是美国自2014年1月以来,首次石油进口量超过生产量。
第四,对冲基金对油价涨势发出了明显的信号。基金经理近期减持了空头头寸,这意味着他们已经不再看跌油价,对油价重返牛市创造有利条件。
以上4个至关重要的条件极有可能推动油价重返50美元关口,现在正是押注‘突围’的时机。我认为油价会跨过这个重要的门槛,2017年将达到63美元/桶,比目前的价格高了30%。
且4月WTI原油超过了200天移动平均线,打破了两年来的下滑趋势,油价的走势便发生了转变。在油价6月创新高后,石油有超过20%是以低于200天移动平均线交易的,并在8月初触底后收回了大部分的损失。
陈见远认为这是非常强势的逆转,并且有延续的趋势。
本文作者陈见远,请勿抄袭。
Tuyên bố miễn trừ trách nhiệm: Quan điểm được trình bày hoàn toàn là của tác giả và không đại diện cho quan điểm chính thức của Followme. Followme không chịu trách nhiệm về tính chính xác, đầy đủ hoặc độ tin cậy của thông tin được cung cấp và không chịu trách nhiệm cho bất kỳ hành động nào được thực hiện dựa trên nội dung, trừ khi được nêu rõ bằng văn bản.
 Chưa có bình luận nào. Hãy là người đầu tiên chia sẻ ý kiến của bạn.
